PHÂN TÍCH CƠ BẢN
[DRI] Hưởng lợi từ giá cao su tự nhiên lập đỉnh – đồ thị tiệm cận đỉnh 4 năm
Dữ liệu được cập nhật đến hết ngày 23.09.2026
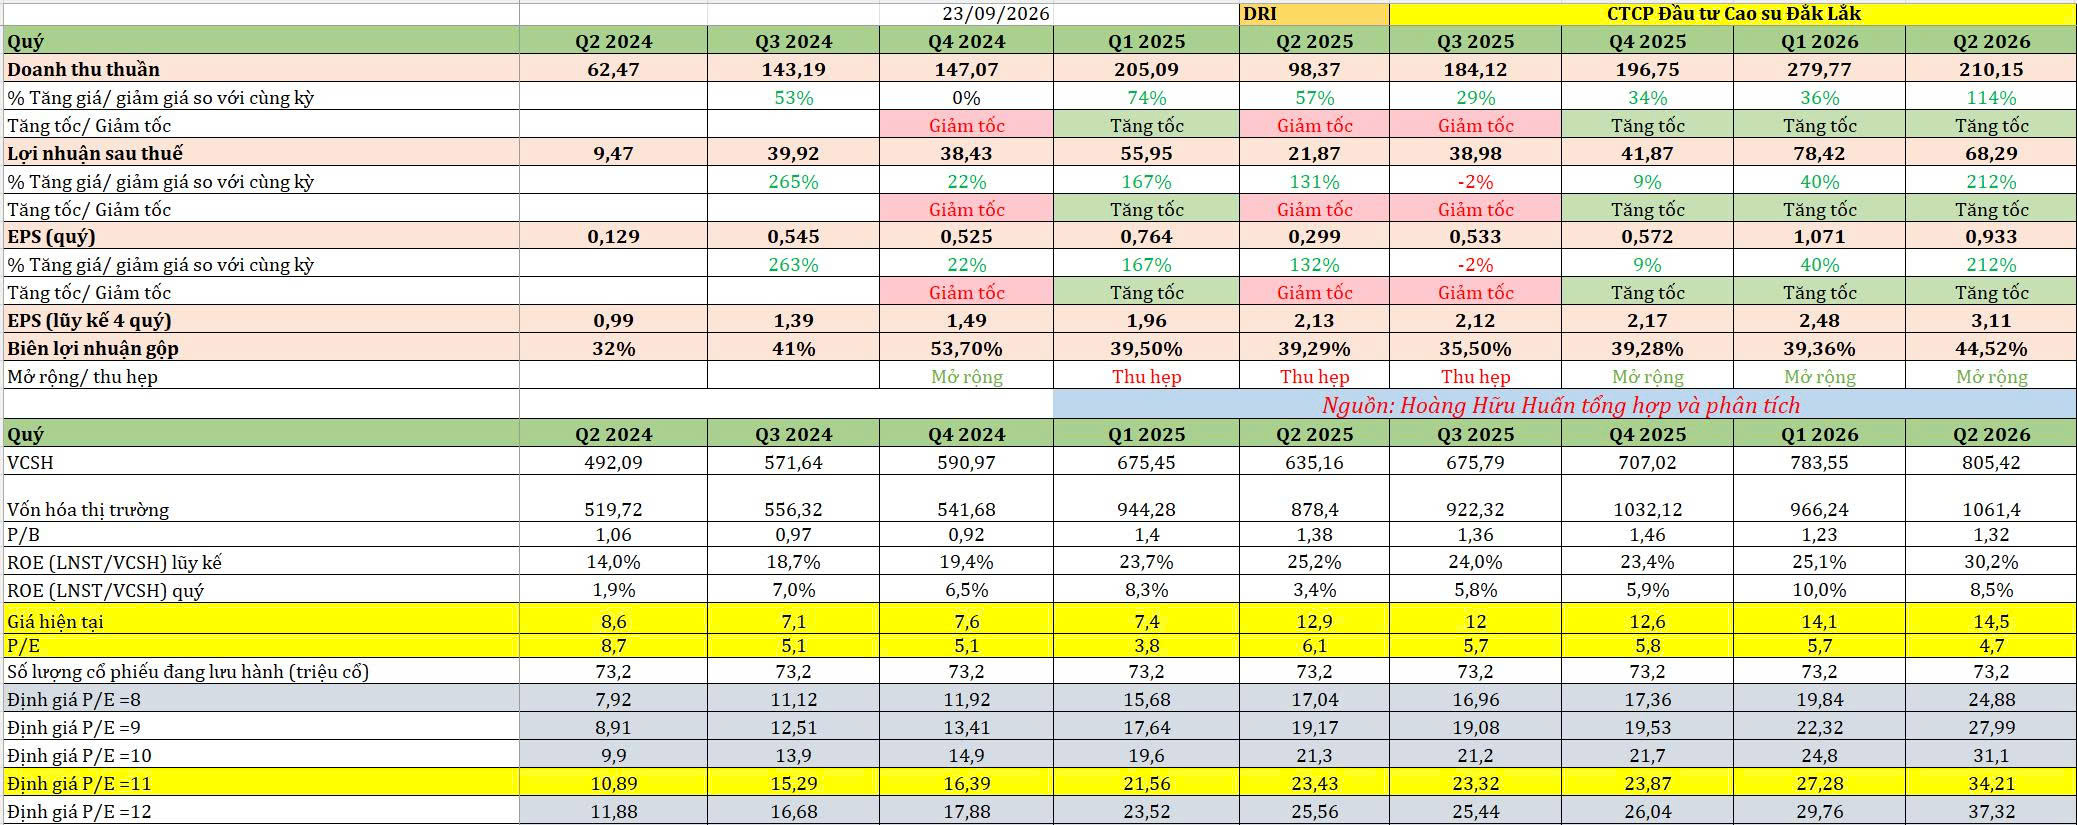
Kết quả kinh doanh quý 2/2026 của DRI cho thấy cổ phiếu có 3 quý liên tiếp tạo ra được đà tăng trưởng ở doanh thu, lợi nhuận, eps, biên lợi nhuận. Phù hợp với cổ phiếu tăng trưởng và hiệu ứng tiếp diễn ở các quý tiếp theo, cụ thể:
+ Doanh thu quý 2/2026 đạt 210 tỷ, tăng 114% so với cùng kỳ;
+ Lợi nhuận sau thuế đạt 68.2 tỷ, tăng 212% so với cùng kỳ;
+ EPS đạt 0.933 ngàn đồng/cp, tăng 212% so với cùng kỳ;
+ Biên lợi nhuận gộp đatk 44.52% tăng so với quý 1/2026
Các nguyên nhân chính làm cho kết quả kinh doanh của DRI tăng trưởng :
+ Giá cao su tự nhiên liên tiếp tăng mạnh: Do tình trạng thiếu hụt nguồn cung toàn cầu từ ảnh hưởng của thời tiết El Nino/La Nina tại Thái Lan và Indonesia;
+ Sản lượng tiêu thụ ổn định và chất lượng cao: Cụ thể công ty con của DRI tại Lào sở hữu vườn cây đang trong độ tuổi khai thác kinh tế tốt nhất với năng suất cao.
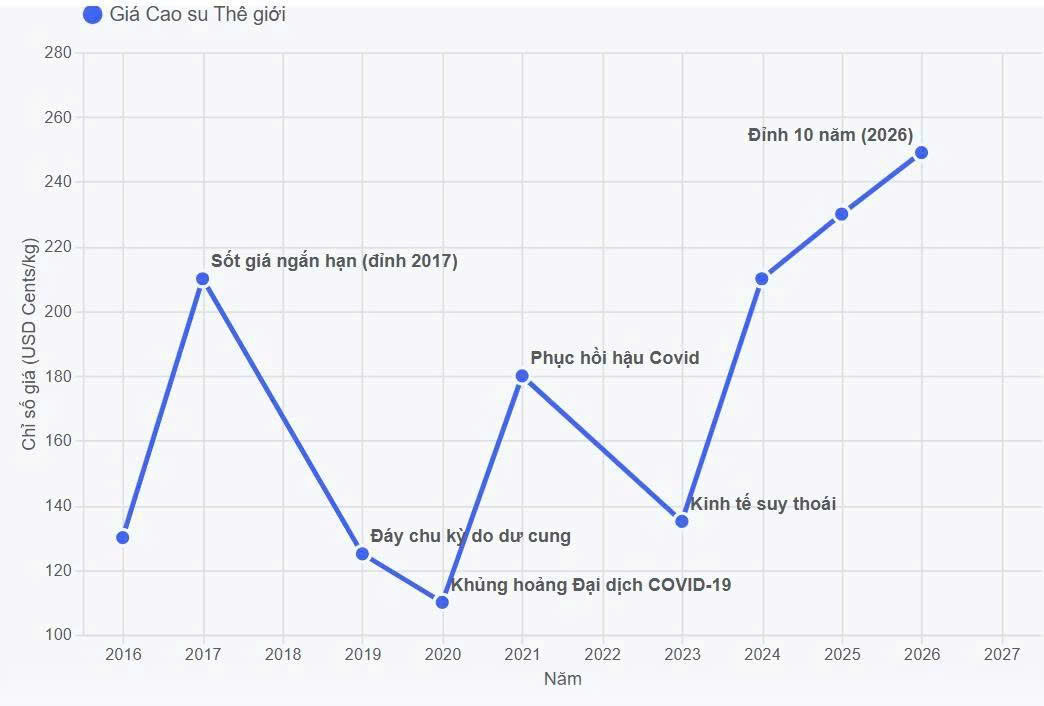
Dự kiến quý 3/2026 kết quả kinh doanh của DRI vẫn sẽ tăng trưởng do giá mũ cao su thế giới vẫn neo cao, nếu trong trường hợp lập đỉnh thì cũng sẽ duy trì và kéo dài đến hết quý 4/2026
Đồ thị phân tích kỹ thuật của DRI sau phiên ngày 23.09.2026 cho thấy nhiều tín hiệu mạnh ở pha huy động dòng tiền, đặc biệt khi cổ phiếu xác nhận bứt thoát vùng 14.3 ngàn đồng/cp, trước đó cổ phiếu có:
+ Cấu trúc nền chồng nền, hiện tại cổ phiếu đang ở nền giá số 4. Ở đây chỉ cần 1 cây bứt thoát lên sẽ xác nhận vào nhịp tăng tốc. Đồng thời đây cũng là cấu trúc của thị trường, phần lớn thị trường đoạn này sẽ có 2 dạng cấu trúc mạnh là: Nền chồng chồng và cản chéo;
+ Cổ phiếu có nhiều điểm test thành công về đường xu hướng tăng, đồng thời thanh khoản trên cổ phiếu tăng lên là dấu hiệu cho thấy dòng tiền đầu cơ bắt đầu hoạt động mạnh ở những giai đoạn mà trước đó đã thu gom hết lượng cung;
+ Cổ phiếu đang quay về vùng đỉnh năm 2022 nếu bứt thoát vùng 15.5 ngàn đồng/cp, cổ phiếu đang tiệm cận vùng này;
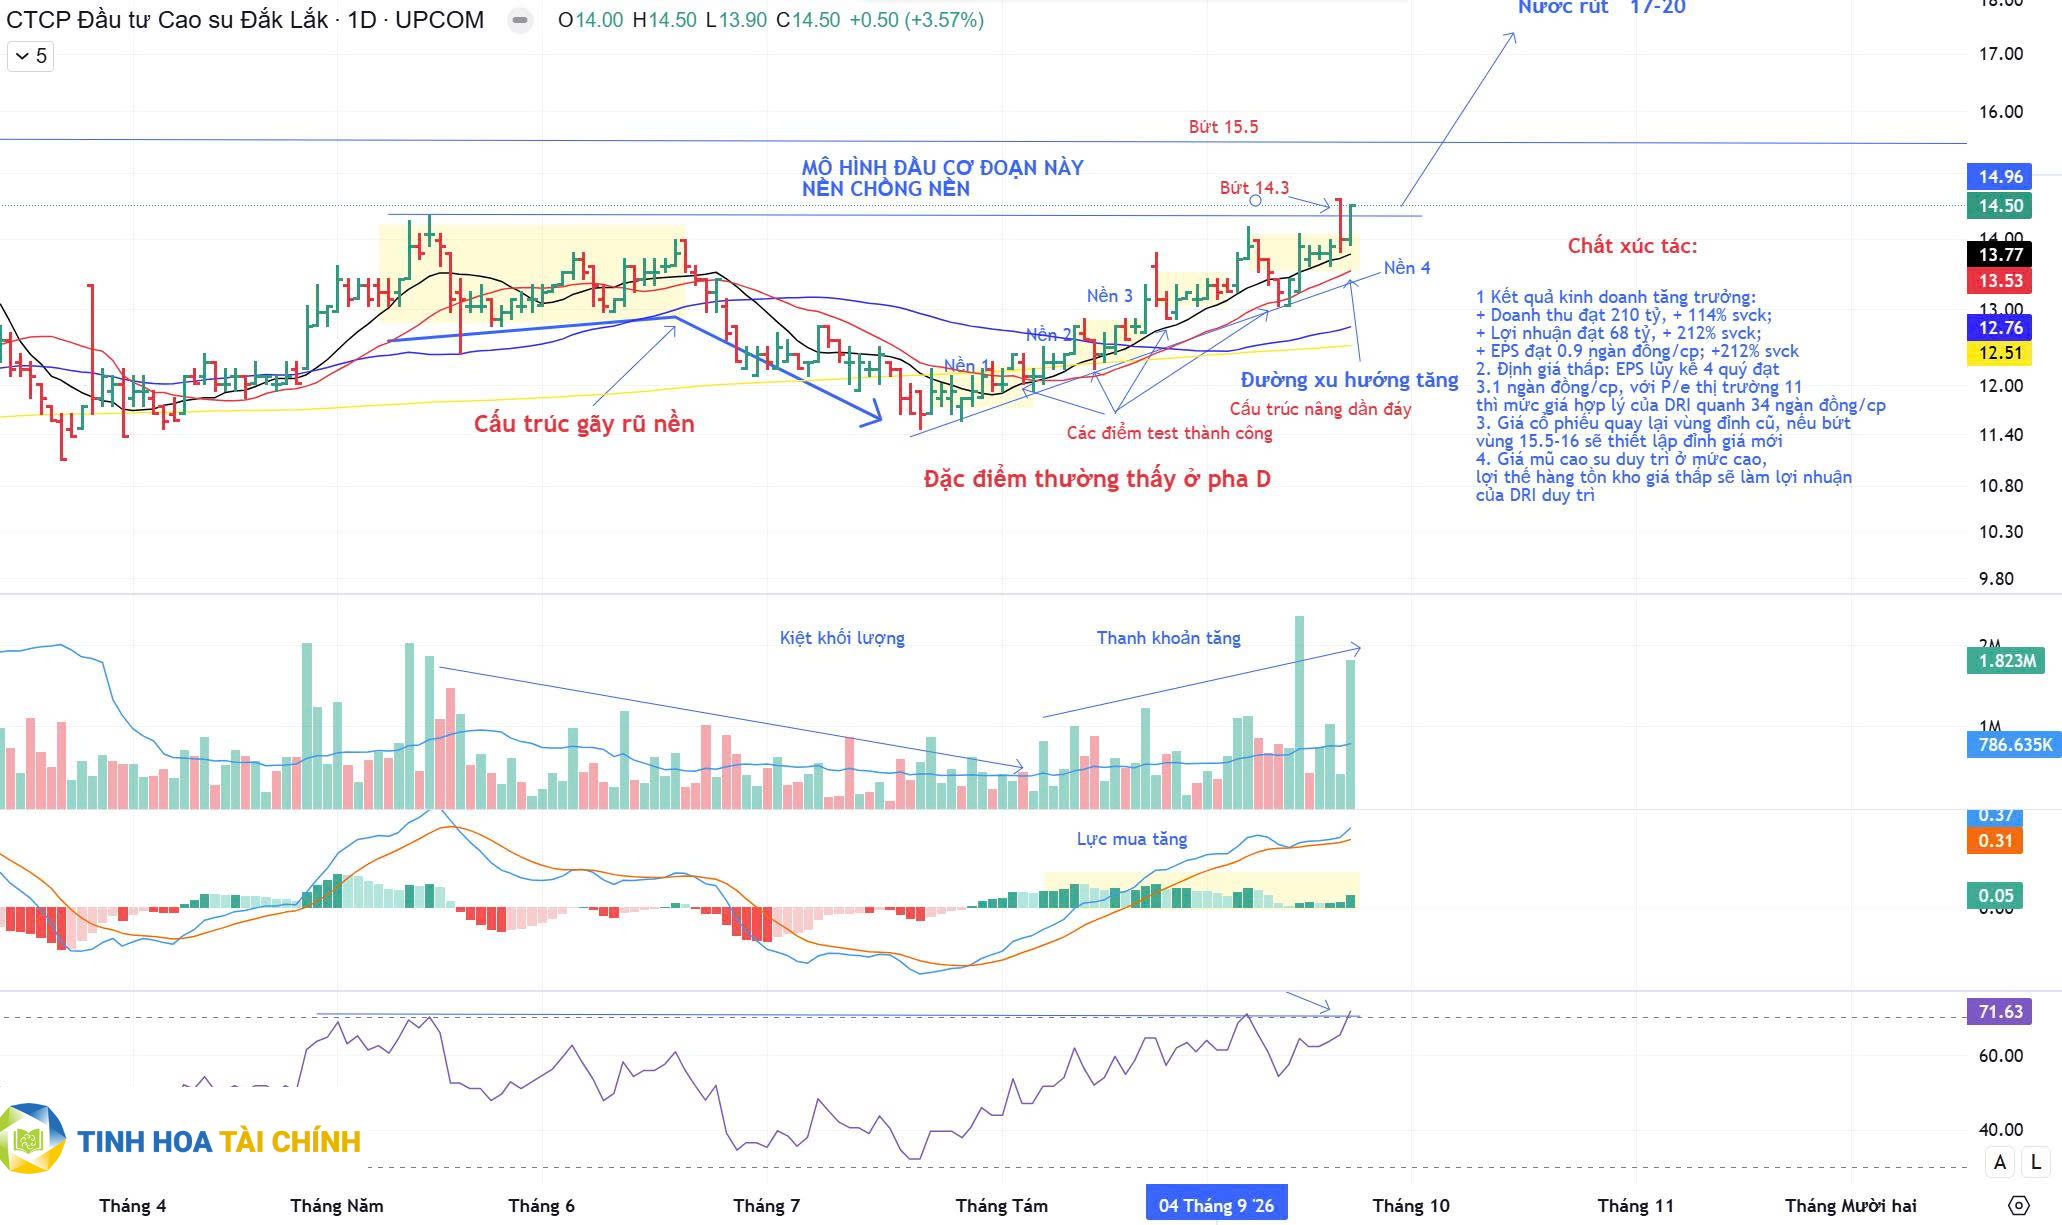
Về mặt định giá cổ phiếu thì EPS lũy kế 4 quý đạt 3.11 ngàn đồng/cp với P/E thị trường quanh 11 thì mức giá hợp lý của cổ phiếu so với mức giá hiện tại khá rẻ (Nhà đầu tư dùng công thức lấy EPS nhân với P/E là ra số, do quy định mới nên Huấn không tiện ghi). Đồng thời mức P/E của DRI quanh mức 4.7 lần đây là mức hoàn vốn tốt khi đầu tư vào doanh nghiệp.
Chiến lược với DRI xem hành động giá cổ phiếu phản ứng thế nào với vùng đỉnh 4 năm để đánh giá tiếp, đồng thời nếu duy trì kết quả kinh doanh thì yếu tố tăng trưởng sẽ giúp dòng tiền chọn lọc DRI thời gian tới trong bối cảnh môi trường tiền rẻ đã không còn.